
La vida es impredecible y los imprevistos financieros —como una avería en el coche, un problema de salud o la pérdida repentina del empleo— pueden ocurrir en cualquier momento. Sin una red de seguridad, estas situaciones suelen obligar a las familias a recurrir a tarjetas de crédito o préstamos rápidos con intereses abusivos, hundiéndose en una espiral de deudas. Aquí es donde entra en juego el fondo de emergencia, el pilar fundamental de cualquier estrategia de finanzas personales saludable.
¿Qué es exactamente un fondo de emergencia?
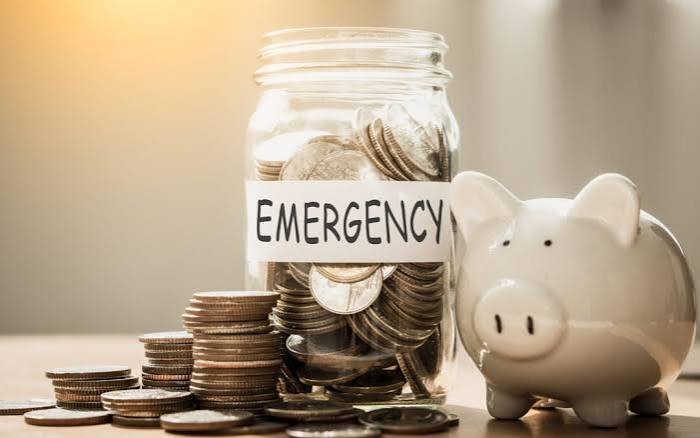
Un fondo de emergencia es una reserva de dinero en efectivo apartada exclusivamente para cubrir gastos urgentes, inesperados e inaplazables. No es un fondo para irse de vacaciones ni para aprovechar las rebajas; es un blindaje financiero. Su principal objetivo psicológico es proporcionarte paz mental, permitiéndote afrontar las crisis de la vida sin alterar tu presupuesto mensual ni desestabilizar tu economía doméstica.
¿Cuánto dinero necesitas acumular?
No existe una cifra única para todo el mundo, ya que el tamaño ideal de tu colchón depende de tus gastos mensuales y de tu estabilidad laboral. La regla general recomendada por expertos de plataformas financieras como HelpMyCash sugiere acumular entre 3 y 6 meses de tus gastos fijos de supervivencia (vivienda, alimentación, facturas y seguros).
Para calcular tu objetivo exacto, puedes guiarte por la siguiente estructura de perfiles:
- 3 meses de gastos: Ideal para trabajadores asalariados con un empleo muy estable (como funcionarios) y sin personas a su cargo.
- 6 meses de gastos: Recomendado para familias con hijos, personas con hipotecas o trabajadores en sectores con alta rotación laboral.
- 9 a 12 meses de gastos: Esencial para profesionales autónomos (freelancers) o personas cuyos ingresos son altamente variables e inestables.
| Gasto Mensual Fijo | Fondo Mínimo (3 meses) | Fondo Recomendado (6 meses) |
| 1.000 € | 3.000 € | 6.000 € |
| 1.500 € | 4.500 € | 9.000 € |
| 2.000 € | 6.000 € | 12.000 € |
¿Dónde guardarlo de forma segura?
El lugar donde decides colocar tu fondo de emergencia debe cumplir estrictamente con tres requisitos innegociables: seguridad (riesgo cero de perder el capital), liquidez inmediata (poder retirar el dinero en menos de 24 horas) y separación física de tu cuenta del día a día para evitar tentaciones.
Las mejores opciones del mercado actual son:
- Cuentas de ahorro remuneradas: Son la opción idónea. Portales de ahorro como Raisin analizan opciones de bancos europeos que ofrecen rentabilidad por tu dinero sin bloquearlo. Tus ahorros crecen mes a mes combatiendo la inflación y puedes transferirlos a tu cuenta corriente al instante si surge una urgencia.
- Fondos monetarios (Mercado Monetario): Alternativas de inversión de muy bajo riesgo y alta liquidez que ofrecen rentabilidades ligadas a los tipos de interés oficiales.
- Cuentas corrientes secundarias (sin comisiones): Si tu prioridad es la simplicidad absoluta, abre una cuenta sin costes en una entidad digital distinta a tu banco principal y automatiza tus aportaciones allí.
Evita por completo guardar este dinero en efectivo en casa (debido al riesgo de robo e inflación) o invertirlo en productos volátiles como acciones o criptomonedas, ya que podrías verte obligado a vender con pérdidas justo cuando necesites el dinero.